

前言:
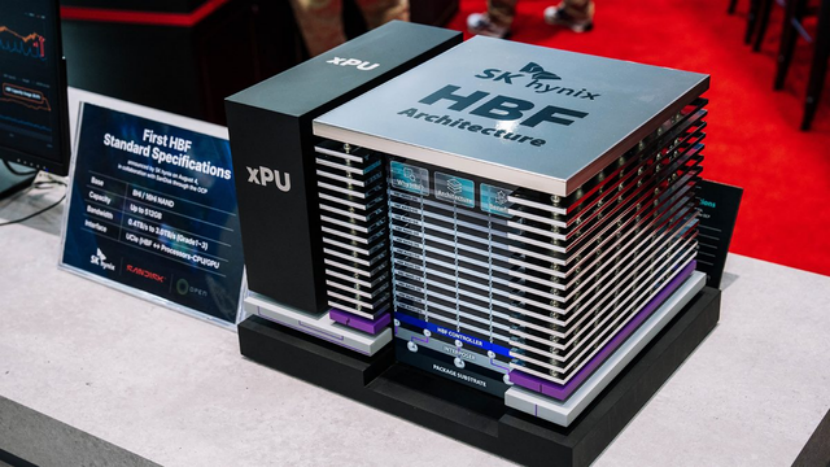
2026年8月,SK海力士与闪迪在FMS峰会上联合发布了HBF(高带宽闪存)的首个标准规范。联盟成立仅六个月,谷歌和Tenstorrent已经加入,生态看上去正在成形。但同一时间,另一家存储巨头三星正在走一条完全不同的路:它也在做NAND堆叠,但产品定义、目标场景和商业逻辑,与SK海力士的HBF几乎不落在同一个坐标系里。更微妙的是,HBF最需要争取的那个客户——英伟达——至今没有出现在联盟名单上。同一条技术方向,两种产品定义,一个缺席的关键买家。
HBF赛道的分化,不是谁做得更快的问题,而是“这项技术到底该长成什么样”还没有共识。
作者 | 方文三
图片来源 | 网络
HBF的定位从一开始就是“补位”,不是“替代”
理解分化的前提,是先看清HBF在存储层级中要占的位置。HBF的逻辑并不复杂:用HBM的TSV堆叠工艺来处理NAND闪存,把闪存的容量优势和接近HBM的读取带宽拼在一起。SK海力士公布的规范定义了8层和16层NAND堆叠,最高512GB容量,带宽分三档,覆盖约0.4TB/s到3.0TB/s,通过UCIe接口与处理器连接。它的带宽大约是HBM的一半到六成,容量则是HBM的8到16倍,功耗低约40%。
这组参数本身就在划定边界。HBF不追求在带宽上追平HBM,它瞄准的是HBM装不下、SSD又太慢的那一段空白——大容量KV Cache、长上下文推理、Agentic AI的长期记忆状态,这些数据需要“足够快”,但不需要“最快”。SK海力士高管安贤在SEDEX 2026上的表述很直接:HBM无法完全覆盖的大容量KV Cache,由HBF来承担。
HBF是一门“分层补位”的生意,不是“下一代HBM”的生意。 如果把它当成HBM的替代品来评估,它的带宽永远不够;如果把它当成HBM的容量延伸来设计,它才有了存在的理由。这个区别,正是后续所有分歧的起点。
两条路线:数据中心“开放层”与移动端“端侧层”
三星与SK海力士的分化,最直观地体现在产品定义上。SK海力士走的是联盟化、开放标准、数据中心优先的路线。HBF规范通过OCP对外公开,联盟成员包括闪迪、谷歌和Tenstorrent,目标场景明确指向AI推理服务器和定制NPU生态。谷歌的加入尤其关键:谷歌TPU生态正在扩张,HBF既能部分替代HBM,也能替代标准DDR内存,对谷歌有实际吸引力。SK海力士把HBF定位为“以HBM为中心的策略的延伸”,NAND堆叠层数规划在8到12层,面向数据中心级负载。
三星走的是另一条路。它同样在做TSV堆叠NAND,产品名叫zNAND-O,但目标不是数据中心,而是智能手机等移动设备上的on-device AI,堆叠层数规划在4到8层。三星方面明确澄清过两者的区别:HBF的设计初衷是在服务器端填补AI加速器旁侧的内存分层空缺,而zNAND-O定位为面向端侧设备存储大型模型。在数据中心NAND需求上,三星判断短期内仍以eSSD为主,HBF不是优先项。
这个分化的根源不在技术能力,而在产品结构。三星拥有庞大的智能手机业务,端侧AI的存储需求与它的终端出货直接挂钩;SK海力士的业务重心在高性能计算和HBM,数据中心是它必须守住的主场。
英伟达的“不选”,是比选边更重要的信号
在三星和SK海力士之外,还有第三种态度:不跟进。多方信息显示,英伟达短期内不打算引入HBF,将继续以HBM作为核心显存方案,同时认为企业级SSD(eSSD)已经能够较好地解决容量与速度受限的问题。英伟达正在与铠侠及SK海力士合作开发支持PCIe 7.0的高性能AI SSD,并推进名为SCADA的软件平台,试图通过绕过传统CPU读取路径来缩短数据到达GPU的距离。
英伟达的选择不是对HBF技术价值的否定,而是对“系统改动成本”的定价。HBF要进入GPU的近存层级,意味着内存控制器、封装结构、散热设计和软件栈都需要配套调整。如果eSSD加软件优化的路径能够以更低的系统复杂度覆盖相当一部分容量需求,那么对英伟达而言,HBF的优先级自然会被推后。TrendForce的分析也指向同一方向:考虑到管理多层级存储的复杂性,英伟达和AMD可能缺乏广泛支持HBF的动力。
这意味着HBF在数据中心侧的落地节奏,并不完全取决于SK海力士和闪迪的推进速度。最大的需求方如果不打开门,标准做得再好,也只能先在谷歌TPU和Tenstorrent这类定制化生态里寻找第一批规模化出口。
分化的本质:三种利益,三种时间表
把三条路线放在一起看,分化的逻辑就清楚了。SK海力士的时间表是“用开放换生态”。它已经在HBM上占据了份额优势,HBF是它在NAND侧复制同一逻辑的尝试:先建标准,先拉盟友,用OCP的开放框架降低客户接入门槛,把谷歌这类有定制芯片能力的玩家变成早期锚点。这条路的前期投入大、回报周期长,但一旦标准成立,卡位价值也最高。
三星的时间表是“用端侧养技术”。智能手机是它现成的出货渠道,on-device AI对存储容量有真实需求,而端侧场景对带宽的要求远低于数据中心。先在一个容错空间更大、验证周期更短的市场里把TSV堆叠NAND的良率和成本跑通,再决定是否向数据中心延伸——这是一个更保守、但现金流风险更低的顺序。
英伟达的时间表是“用现有层级解决问题”。它的立场代表了下游最大买家的普遍心态:在HBM和eSSD之间,还有没有一段空白,取决于这段空白值不值得为它重构系统。HBF的容量优势是真实的,但如果系统复杂度的代价超过了容量收益,推迟就是理性选择。
结语
SK海力士在赌开放标准能够定义一个全新的存储层级,三星在用它最熟悉的端侧市场为这项技术寻找第一条商业化路径,英伟达则在等待系统成本与容量收益之间的账算得更清楚。分化已经发生,而共识还在路上。
网络援引:
集微网:《火爆的HBM,留后手的巨头!大厂分头下注存储“B计划”》
IT之家:《SK 海力士与闪迪将在 FMS 2026 发布 HBF 首个标准规范,展示面向 AI 的存储解决方案》
全球半导体观察:《SK海力士与闪迪发布HBF首个标准规范》