

前言:
AI算力中心的竞争,正在从芯片内部延伸到芯片之间的连接。
服务器堆叠得越高,数据流动就越像一座城市里的交通系统,路网决定了车辆能否真正跑起来。
作者 | 方文三
图片来源 | 网络
在97.8%的垄断铁幕上,撕开一道40万颗的口子
9月,深圳证监局公示的一纸辅导完成报告,把一家埋头10年的芯片公司推到了台前。
交换芯片是一门什么样的生意,看一组数字就够了。中国商用以太网交换芯片市场里,博通、美满、瑞昱3家海外厂商合计拿走97.8%的份额,国产化率不足3%。
把镜头再推到100G以上的高端区间,国产化率不足1%,几乎是博通与美满的二人转。2024年,博通一家在全球以太网交换芯片市场的营收份额达到54.59%。
这是一道比GPU和CPU更低的国产化率洼地,也是算力基础设施里最沉默的卡脖子环节。
AI正在改写这枚芯片的产业地位,大模型集群里,交换芯片承担着GPU节点之间的数据互通,集群越大,配置比例越高。
有产业研究测算,每1万张GPU需要配套约5000颗交换芯片,需求量接近传统数据中心的20倍。2025年中国交换芯片市场规模约257亿元,2027年有望突破475亿元。
昔日的配套器件,如今是算力集群的血管与节拍器。
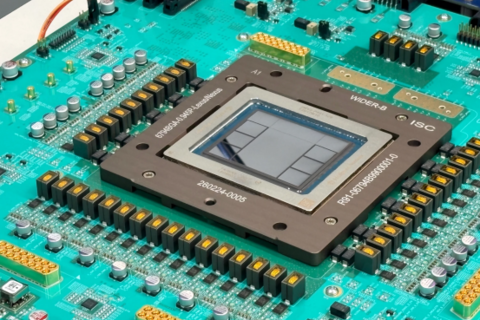
在这样的格局里读楠菲微电子的出货数据,才能读出分量。最近两年,公司100G以上高端交换芯片年出货超40万颗,应用于运营商、电力、能源、交通和商业市场。
40万颗放在博通的体量面前不算惊人,放在国产渗透率里却是一次成建制的登陆。
规模出货意味着芯片通过了客户长周期的验证,意味着良率、供货、协议栈适配都过了关,意味着这家公司在高端牌桌上拿到了真实的筹码,而不止是一张样品。
中低端走量、高端攻坚,一套最务实的活法
高端突破不会凭空发生,楠菲微电子的底座是年出货超500万颗的LAN-Switch网络交换芯片,和2023年就已突破100万颗年出货量的中端交换芯片。
千兆、万兆工业以太网芯片铺在电力、轨交、园区网络里,这些场景不性感,却稳定、绵长、回款扎实,构成一家Fabless公司最珍贵的现金流基本盘。
这条路径的对照组是盛科通信,作为A股稀缺的商用交换芯片标的,盛科2025年营收11.51亿元,研发投入6.79亿元,占营收比重58.99%,归母净利润亏损1.5亿元。
交换芯片的行业铁律由此清晰可见,高端化是一场用十年研发经费堆出来的持久战,没有走量产品造血,高端攻坚就是无源之水。
楠菲微电子的节奏感正在于此,工艺从90nm覆盖到14nm,向7nm、6nm推进,2024年完成全国产先进工艺芯片组量产。
从工业网络的一角起步,一寸一寸向数据中心的高地挪动,500万颗养100万颗,100万颗养40万颗。这套金字塔结构不浪漫,却是被验证过的生存算法。
超算教授和深圳老兵,搭了10年的局
芯片公司的底色,写在创始人的履历里。楠菲微电子的董事长曾雨,1988年毕业于成都电讯工程学院,1993年南下深圳,创办过银河风云网络,在通信产业里泡了30多年。
总经理兼CTO王克非,国防科技大学计算机系教授,天河超算互联通信系统主任设计师,国家科技进步特等奖得主。
一个懂市场,一个懂超算互联的底层技术,两人2015年搭伙,构成这家公司市场牵引加技术驱动的双核。
超算基因解释了楠菲为什么敢碰互联芯片,超算本质上就是一台被互联网络缝合起来的巨型机器,王克非团队几十年研究的,正是让成千上万颗芯片说同一种语言的艺术。
当AI集群在10年后遇到同一道难题,这家公司的技术库存恰好派上了用场。
资本也闻到了味道,成立至今,楠菲微电子完成八轮融资。2025年9月,中国互联网投资基金、广东省半导体及集成电路产业投资基金等入局C轮。2025年12月,再获超10亿元C+轮融资,信达资本、羲和投资、横店资本等进场,注册资本随之增至4.14亿元。
2024年7月,公司拿到国家级专精特新小巨人认定。从2月辅导备案到9月提交辅导完成报告,历时约7个月,中信建投保驾护航,IPO已进入申报窗口期。
AI互联的故事很性感,订单簿才是验金石
冲刺IPO,楠菲微电子递给资本市场的新叙事是AI智算互联。PCIe 6.0交换芯片集成CXL内存池扩展能力,带宽较上一代翻倍。Alink Switch兼容UALink开放标准,瞄准百卡以上超节点。
400G、800G智能网卡已在规划,支持RDMA与UEC协议,面向万卡、十万卡集群。加上既有的以太网交换产品线,公司试图拼出服务器内、节点间、集群级互联的完整版图。
赛道的风向确实在变,2025年4月,UALink联盟发布1.0规范,单通道200Gbps,支持1024个加速器互联,开放标准向英伟达的封闭生态发起合围。
国产算力阵营里,超节点成为主流形态,每一套国产超节点都需要本土的互联芯片配套。窗口是真实的。
冷静的一面同样需要说透。交换芯片的客户认证周期以年计,云厂商和运营商的集采名单极难挤入,海外寡头在高端市场的生态优势短期难以撼动。
楠菲微电子40万颗高端芯片的客户结构、单价水平、毛利成色,AI互联新品能否从发布会走进万卡集群的采购清单,这些问题的答案都锁在尚未披露的招股书里。盛科通信的报表已经演示过这条赛道的残酷,营收增长与亏损扩大可以并行很多年。
IPO对楠菲微电子而言,是成人礼,也是大考。资本市场愿意为国产替代的故事付溢价,也会逐季核验出货量的含金量。
结尾:
10年时间,楠菲微电子证明了两件事,高端交换芯片国产厂商造得出来,也卖得出去。
上市之后要证明的第三件事更难,把芯片卖进万卡集群的心脏地带。故事已经讲完,接下来,让订单和报表开口。
部分资料参考:东方财富网:《楠菲微完成IPO辅导系深圳AI互联芯片独角兽》,电子工程专辑:《一家「造交换机心脏」的芯片公司,要上市了》,亿欧网:《楠菲微电子获C+轮投资》,腾讯新闻:《楠菲微完成IPO辅导系深圳AI互联芯片独角兽》