

前言:
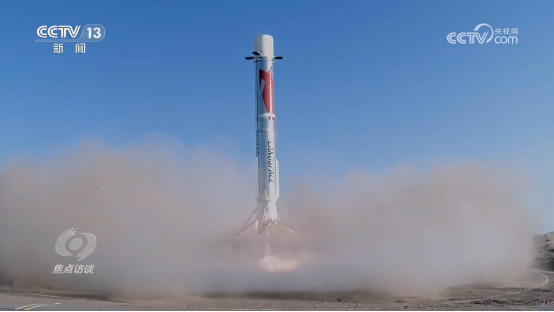
戈壁滩上,朱雀三号的一子级靠着陆支腿站稳,箭体上那层数毫米厚的柔性涂层,刚替它扛过再入时超过1400℃的灼烧。
铠甲无声,生意有声,近日给这层铠甲供货的湖北航聚科技估值近40亿元,走向A股。
作者 | 方文三
图片来源 | 网络
箭体越硬,铠甲越柔
2026年8月,朱雀三号重复使用遥二运载火箭的一子级完成再入点火减速,支腿展开,稳稳落在场坪上,我国第一次把一枚入轨级火箭的一子级完整收回陆地。
很少有人留意箭体表面那层数毫米厚的涂层,它在几分钟前刚替箭体挡住超过1400℃的气动加热。
这笔回收背后的经济账并不浪漫,业内一个常被引用的拆算是,火箭一子级约占全箭成本的70%,液氧甲烷燃料费只占发射成本的1%至3%。
换句话说,回收一子级,等于从火里捞回七成的钱,捞回来的前提是它得活着,而活着的关键在防热层。
传统方案是刚性陶瓷瓦,航天飞机时代的遗产。它的毛病写在教科书里,脆、重、易脱落,检修一次动辄数月。
马斯克的星舰这些年为隔热瓦松脱伤透脑筋,每次试飞后都要在发射台上补瓦,复用节奏被这层碎瓦片拖得很难看。
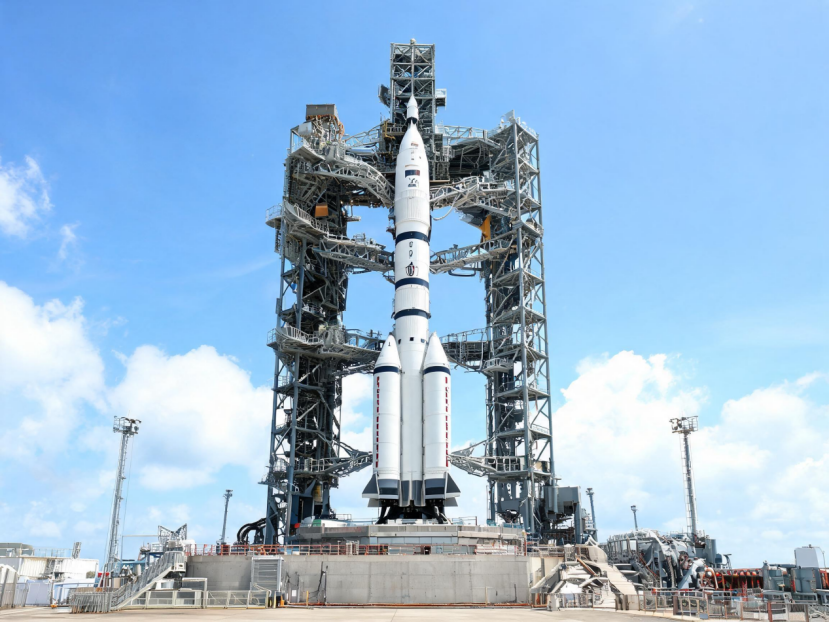
朱雀三号选了不锈钢箭体,箭体耐造了,防热层的重量和维护成本便成了更突出的矛盾。
航聚科技给出的答案是柔性原位陶瓷化,WS系列材料在常温下柔软得像一块毡垫,可以弯折卷曲,贴着陆腿、栅格舵这类异形结构喷涂成膜。等火箭再入大气层,材料借自身热量完成陶瓷化转变,就地生成耐高温防护层,越烧越硬。
创始人肖勇把它概括成八个字,借力打力,以柔克刚。飞行器自带的热量成了防护层的催化剂,省掉了预制刚性瓦的整套麻烦。
可复用火箭把热防护件从一次性牺牲品变成了可检修的耐用品,而耐用品的竞争焦点从初始性能转移到了翻新周期。
材料路线决定了翻新快慢,翻新快慢决定了发射频次,发射频次决定了这门生意的一切,航聚押中的正是这条逻辑链的起点。
先有风洞,后有订单
热防护材料这行有个反直觉的规律,门槛最深的环节往往不在实验室,在验证端。
一份配方写在纸上是显然合理的,喷到箭体上是否扛得住再入工况,要靠电弧风洞把材料放到模拟的极端热流里反复烧。
烧过了才算数,烧塌了就回炉。这类试验设施在体制内长期由少数科研单位掌握,排队排到型号节点失控是行业的老故事。
航聚科技的罕见之处在于自建了通过CNAS认证的等离子电弧风洞,成了国内唯一打通材料研发、生产、电弧风洞检测全链条的民营企业。
配方迭代和工况验证在同一套体系里闭环,从实验室到型号配套的周期被大幅压缩。公司手握49项授权核心专利,获评国家级专精特新重点小巨人。
这套能力换来了两种客户的信任,一边是国家航天体系,公司进入中国航天科技集团、航天科工集团、兵器工业集团的合格供方名录,承担多个重点型号的研制和批产。
另一边是商业航天,其业务覆盖国内75%已入轨的商业航天客户,蓝箭航天的朱雀三号箭体用了WS系列材料,星际荣耀等头部火箭公司也在其供应链内。
16个月涨260%,资本买走的是耗材生意
航聚科技的估值曲线,是解读这轮IPO时机的最佳注脚。
2025年1月,A股上市公司顶固集创按11亿元估值参与投资,持股5.8%。2026年5月,长江创投、武创投联合领投1.13亿元融资,投后估值逼近40亿元。一年零四个月,涨幅超过260%。
值得注意的是时间差,国资领投发生在2026年5月,朱雀三号遥二当年8月才完成陆地回收。
产业资本下注的时点,落在确定性兑现之前、技术路线明朗之后,买的既非奇迹也非彩票,而是一个被反复验证的技术判断。长江创投和武创投的湖北国资背景,又给这家孝感企业添了一层本土产业布局的意味。
顶固集创的半年报提供了一个黑色幽默的切片,2026年上半年这家家居五金企业归母净利润1.06亿元,同比增长1678%,其中对航聚科技股权投资确认的公允价值变动收益达1.41亿元,占利润总额的134%。
主业承压,利润全靠账上那点火箭铠甲的股份撑着,资本对细分赛道隐形冠军的定价热情,被这笔账面增值演绎得淋漓尽致。
热情的底层逻辑是耗材化,一次性火箭的热防护是单次买卖,一枚箭一层皮,卖完即止。
可复用火箭的热防护则变成高频检修加定期更换的持续性需求,火箭每回收复飞一次,防热层的检测、修补、翻新都会产生订单。
生意模式从一锤子买卖变成了订阅制,估值自然要按另一套算法来算。
据QYResearch测算,2025年全球可重复使用航天器热防护材料市场规模约2.36亿美元,到2032年将达8.12亿美元,年复合增速约19.2%。
这个全球盘子折合人民币不到20亿元,增速陡峭,基数尚小,正好卡在一个故事刚讲完前半段的节点上。
火箭复用20次,材料收入未必乘20
可复用给材料商讲了一个诱人的故事,也顺手藏了一道算术题。蓝箭航天披露,朱雀三号一子级设计复用次数不低于20次。
2026年6月更新招股书时,当前单发发射服务收入约1.5亿元,预计最早2029年实现合并报表盈利。
主机厂的账本提醒供应链,复用经济仍需要密集投入和稳定发射来兑现。
对材料商而言,需求有两股方向相反的力量,新箭制造、发射频次、在役维护和检测翻新,会扩大业务触点。
因此,不能拿发射次数乘单箭材料价值,就得出一个肥美的市场预测,更靠谱的收入拆分,包括新箭配套、在役维修、检测翻新和新型号导入。
这也是航聚科技布局防务、新能源、半导体热管理和卫星热控涂层的意义。
多行业产品可以分散单一火箭型号的节奏,也让热管理技术寻找更大的产量出口。只是业务名录很宽,收入半径未必同样宽。
结尾:
聚光灯习惯打在发动机和火箭上,产业真正的成熟却长在没有名字的配套环节里。
航聚这层铠甲只有数毫米厚,背后是一家民企12年的坚持,一条从600平方米厂房里长出来的全链条。中国商业航天的下半场,胜负手恰恰藏在这些薄处。
部分资料参考:每日经济新闻:《航聚科技启动IPO辅导》,36氪:《给火箭穿上“防热外套”,湖北航聚科技启动IPO辅导》,证券日报之声:《航聚科技:为火箭披“铠甲” 助航天破苍穹》,国家航天局:《我国首次成功实施重复使用运载火箭陆地回收》