

前言:
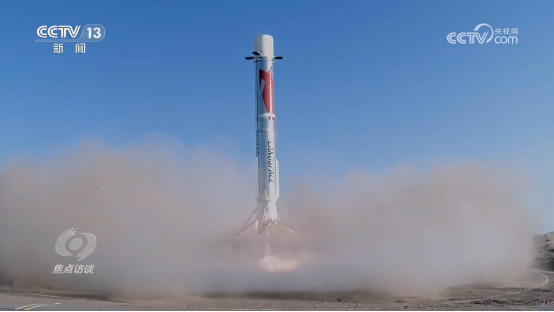
火箭这门生意最动人的瞬间,已经从点火挪到了着陆。
资格赛散场,排位赛开哨,太空生意在中国,头一回显出「梯队」的形状。
图片来源 | 网络
按「吨」计分,和全球第二的位次
十一长假期间,海外航天数据平台FlightAtlas更新了民商火箭年度座次:截至9月28日,全球航天发射超过170次,入轨总质量接近1900吨。
SpaceX断层领跑,星舰第14次试飞单次送了约52吨载荷入轨;紧随其后的第二名位置上,是带着中科院基因的中科宇航,前三季度入轨载荷约9吨,国内民营第一,全球民商第二。
同一张榜单里,东方空间、蓝箭航天、星河动力相继入轨,四家中国公司在别人的计分板上完成了会师。
这张榜单特别的地方是它的计分单位,中国商业航天的成绩单,数了很多年「第几次成功」,这一年的指标悄悄换成了运力吨位。
2019年7月25日,双曲线一号把民营火箭的入轨纪录从零改写成一;七年之后,这条赛道的中国选手按载荷质量排到了全球民商第二。
差距同样写在单位里,星舰一次任务的入轨量,约等于那9吨的五倍还多。
有人冲刺复用,有人从头再来
梯队的第一层,是固体火箭攒下的现金流。
星河动力的谷神星一号是国内民营火箭里的劳模,截至9月1日,累计完成22次入轨发射、89颗卫星入轨,谷神星的发射订单排到了2028年。
9月1日,智神星一号升空,这枚52米长、起飞质量约283吨的火箭,运力卡在5到7吨。它的一子级并联7台苍穹-50液氧煤油发动机,九成部件由3D打印完成,推力室制造周期从几个月压缩到45天。
中科宇航的力箭一号走的是另一个路数,13次成功发射、110颗卫星、累计载荷超过16吨,测试发射周期压缩到10天,背后是年产30发的固体产能。
今年3月,力箭二号在东风商业航天创新试验区首飞,把新征程01、02卫星和天视01星送入轨道。
这枚起飞重量625吨、近地轨道运力12吨的火箭,用的是「通用助推器核心」构型:芯级和助推器长一个模样,像拼积木一样组合,仅航电系统一项,箭上设备省一半、地面设备省八成、配套成本降五成以上。
它还规划了「集束回收」,助推器与芯一级捆绑着一起返回,九台发动机一起回家。
东方空间的引力一号是全球最大的固体运载火箭,7月完成中国民营火箭的首次长三角远海发射,一箭9星,刷新了民营商业发射的入轨重量与价值纪录。
固体火箭念得通生意经,靠的是快和稳;决定梯队座次的,却是液体火箭这张期票。
蓝箭的手笔最大,2025年12月3日,朱雀三号遥一入轨;8月19日,遥二再出发,把541公斤的鸿鹄03星送入轨道后,一子级飞行390公里,中国首次运载火箭一子级陆地支腿回收。
此前完成过轨道级一子级回收的玩家只有SpaceX、蓝色起源和中国航天科技集团三家,蓝箭是第四个,而7月10日长征十号乙那次全球首次海上网系回收,恰好也来自中国。
一子级约占全箭成本七成,燃料费只占1%到3%,复用是唯一能大刀阔斧降本的刀;蓝箭的另一把刀是不锈钢箭体,贮箱制造成本较铝合金低八成、周期短四成。
梯队分化之下,竞争的实质是一道三角约束题:成本、频次、订单,三者必须同时成立。
长十乙网系回收成功后公布的数据显示,每公斤入轨成本有望从2.82万元压到5600元至1.13万元区间,降幅六到八成。
万星星座的组网有明确的时间窗口,一年发几枚和一年发几十枚是两种生意。
星河动力在智神星一号上选择「先入轨、后回收」的分步路线,把回收验证排到后续两三次任务,换来的是尽早进入商业班次;蓝箭则选择首飞就带回收,用更大的风险换更早的闭环。
两种策略没有高下,都是在频次压力下对风险的取舍。
固体拼交付密度,液体拼复用能力,两条产品线都攥在手里的,眼下只有蓝箭、星河动力、中科宇航三家。
东方空间正在补第四张门票,引力二号的主动力、海平面推力110吨的原力-110液氧煤油发动机,9月下旬刚在无锡完成长程热试车,火箭预计四季度具备首飞条件。
星际荣耀是另一种处境,作为2019年民营入轨第一家,它的双曲线三号尚未首飞,钱先到了。今年2月,50.37亿元D++轮融资到账,创下中国民营商业航天单笔融资纪录,据上海证券报报道,其投前估值已突破200亿元。
这枚69.6米长、起飞质量约491吨的液氧甲烷火箭走「陆上发射、海上回收」路线,计划年内完成首飞入轨加海上回收。年底的发射场排片表上,还有箭元科技的元行者一号。
而天兵科技这家曾拿下「民营液体首枚入轨」的公司,在大火箭上接连受挫。2024年6月的地面试车事故后,2025年9月在海上完成一级九机联合试车,10月又拿到近25亿元融资、估值升至225亿元,结果今年4月3日,天龙三号遥一升空后不久空中解体。
资本在用真金白银给梯队排序,今年上半年,国内商业航天公开披露融资151.3亿元,火箭赛道占44%;胡润2026年全球独角兽榜上,蓝箭估值750亿元、一年翻了近三倍,中科宇航420亿元。
IPO队伍更长,蓝箭科创板IPO已获问询、拟募75亿元,其中27.7亿投产能、47.3亿投技术;中科宇航拟募41.8亿元,按入轨载荷质量计,其2025年在国内民营商业火箭市场的占有率约63%;星河动力、天兵科技、星际荣耀都在辅导名单上,东方空间计划年内完成股份制改造。
近三万颗卫星,在等一班便宜的火箭
所有这些排位,都悬在同一只钟下面。国际电信联盟的规则把时钟上得很紧:星座申报之后,7年内要发射首星,9年内完成一成部署,12年内完成一半,否则频轨资源失效。
中国已向ITU申报的星座总规模约20.3万颗。对照现实,紧迫感扑面而来。
规划12992颗的GW星座,8月底在轨171到195颗,8月16日刚完成年内第7次批量组网,发射间隔已压到约12天;规划超1.5万颗的千帆星座,在轨约238颗,年底要冲324颗、完成一阶段全球组网。
星多箭少,是这轮景气的心跳声。
今年上半年,中国航天发射44次、入轨卫星二百余颗,商业卫星占比超过九成,两大星座贡献约六成;2025年全年92次发射创历史新高,商业发射50次、占比过半,入轨商业卫星311颗、占全年入轨卫星的84%。
赛迪智库测算,2025年中国商业航天市场规模2.83万亿元、同比增长21.7%,2026年将奔向3.5万亿元。
银河证券则算出,两大星座的制造加发射市场空间,将从2026年的268亿元膨胀到2030年的1279亿元。
民营火箭在这场组网潮里的戏份,也换了个演法:朱雀二号改进型、引力一号已经批量承担星座组网任务,民营运力从国家队的补充,变成了组网的常设编制。
结尾:
梯队是淘汰赛的另一种写法,四家入轨意味着资格赛落幕,接下来比的,是谁飞得更便宜、更密、更耐磨。
轨道上的座位以吨计价,频轨的时限以年倒计时。当火箭学会回家,商业航天才刚学会出门。
部分资料参考:经济参考报:《力箭一号遥十八运载火箭圆满完成「一箭9星」发射》,第一财经:《引力一号遥三发射成功,8颗千帆星座组网卫星入轨》,中国证券报:《一周超30颗卫星入轨 商业航天进入密集发射期》,央视财经:《前三季度我国实施火箭发射70次!创历史新高》