

文/VR陀螺
苹果首款AI眼镜,可能比想象中更“简单”。
近日,彭博社再次披露苹果首款智能眼镜的更多细节。据悉,这款内部代号为N50的产品计划于2027年亮相,初代产品预计不会配备AR近眼显示系统,而是围绕摄像头、Siri及iPhone应用生态展开。
这多少有些出人意料。毕竟,两年前发布的Apple Vision Pro,曾将高规格显示与空间交互推向新的高度。如今,苹果准备推出的第一副AI眼镜,却连AR显示都没有。
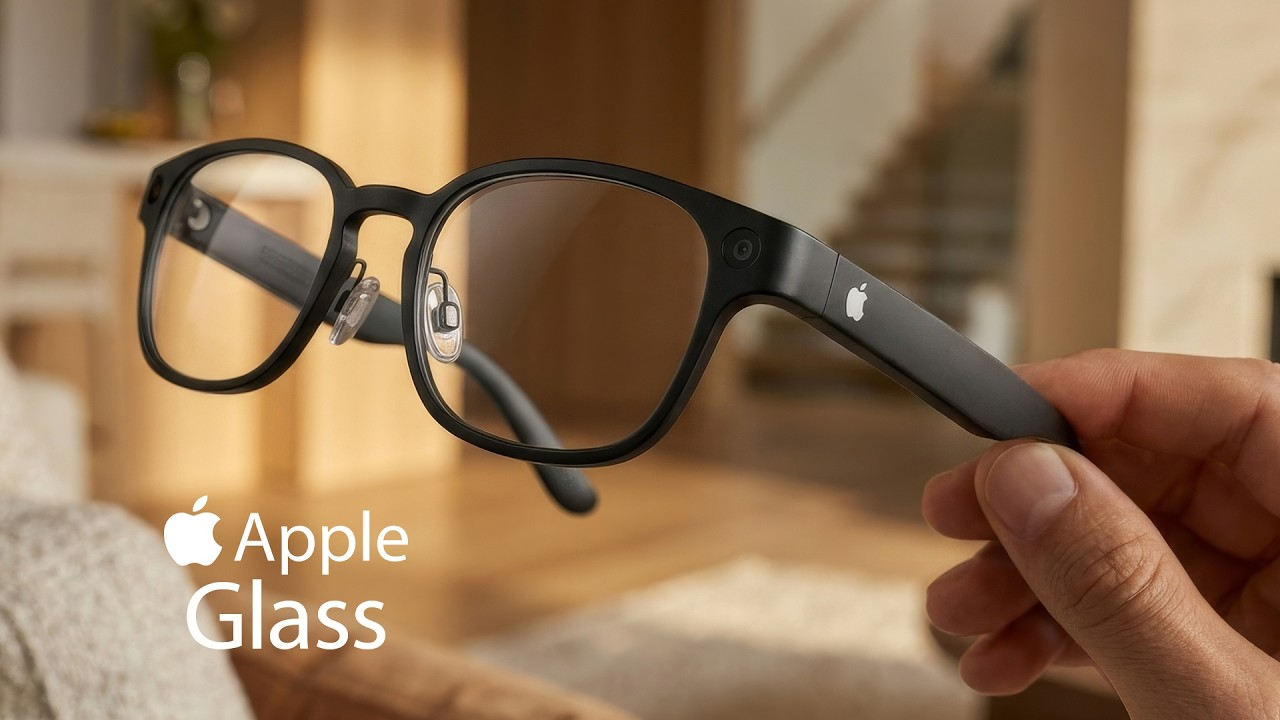
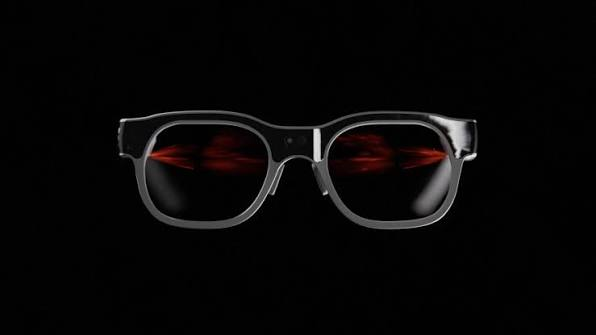
Apple Glasses海外第三方渲染图
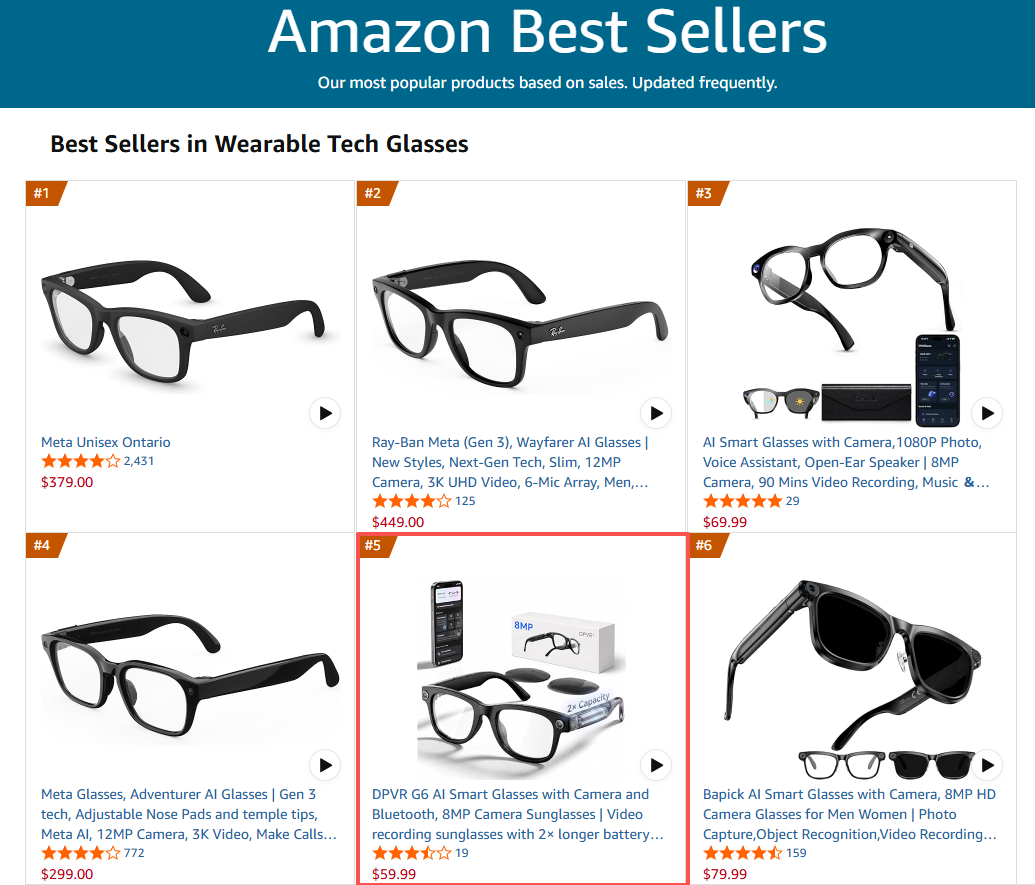
值得一提的是,在苹果正式入场之前,雷鸟创新、Rokid、大朋等中国厂商早已展开布局。从主打拍摄、语音交互的无显示AI眼镜,到融合AR显示与AI交互的产品,不同技术路线正在同步推进。其中,大朋的AI太阳镜近日更是宣布在美日亚马逊智能眼镜细分榜单上取得了品牌前三,单品前五的市场成绩。
这些技术形态与市场成绩,对于苹果而言,既意味着AI眼镜的消费需求已经得到初步验证,也意味着这家科技巨头即将进入的市场,早已有一批中国玩家率先进场,说是一片红海也不过分。
一、从750g降到50g,苹果重新审视「空间计算」
苹果此次看似“降级”的产品选择,或许是其“空间计算”的又一次重新思考。
2024年,苹果以Apple Vision Pro正式开启了自己的空间计算时代,凭借高规格的单眼4K显示、眼动追踪、手势交互与空间音频,试图为用户带来全新的XR体验。此后的M5版本进一步提升了性能,但重达750g的重量,仍然限制了设备的长时间日常佩戴。
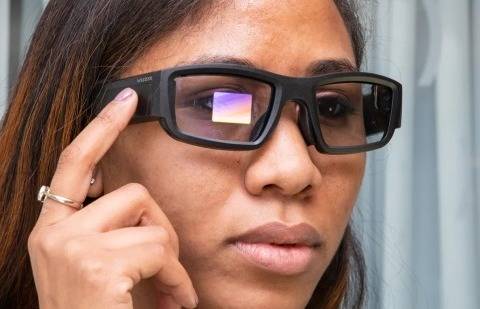
相比之下,苹果即将推出的AI眼镜则走向了另一个方向。最新披露显示,苹果首款AI眼镜将采用更接近传统眼镜的外观,内置摄像头、麦克风和扬声器,主要通过语音与用户交互。其原型机运行精简版visionOS,搭载基于Apple Watch芯片技术开发的处理器。
至于产品重量,苹果尚未公布具体参数,但参考目前Ray-Ban Meta这样的主流无显示AI眼镜的形态,推测其重量可能控制在50g以内。
从750g到50g,能够看出苹果正在重新权衡一款需要长时间戴在用户脸上的设备,到底需要怎样的性能和日常使用体验。Vision Pro追求高规格的沉浸式空间体验,而AI眼镜则更加注重轻量化、日常佩戴体验与AI能力的深度集成。对于面向大众市场的可穿戴设备而言,后者显然更贴近普通消费者的日常使用需求。
支撑苹果这一产品路线转变的,实际上最核心的是多模态AI的持续发展。自2024年以来,苹果开始加快生成式AI技术的布局,其推出的Apple智能逐步将视觉智能、实时翻译、Siri智能交互等能力整合进iPhone。今年11月,首批Apple智能功能还通过iOS 27.3开发者测试版进入到了中国大陆市场。
这些能力也有望延伸至AI眼镜,让无显示AI眼镜在降低硬件成本与佩戴负担的同时,依然能够覆盖足够多的AI场景需求。目前,无显示的AI眼镜依旧是市场主导形态。Counterpoint Research数据显示,2026年上半年,全球AI眼镜出货量同比增长263%,其中无显示AI眼镜占总出货量的96%。
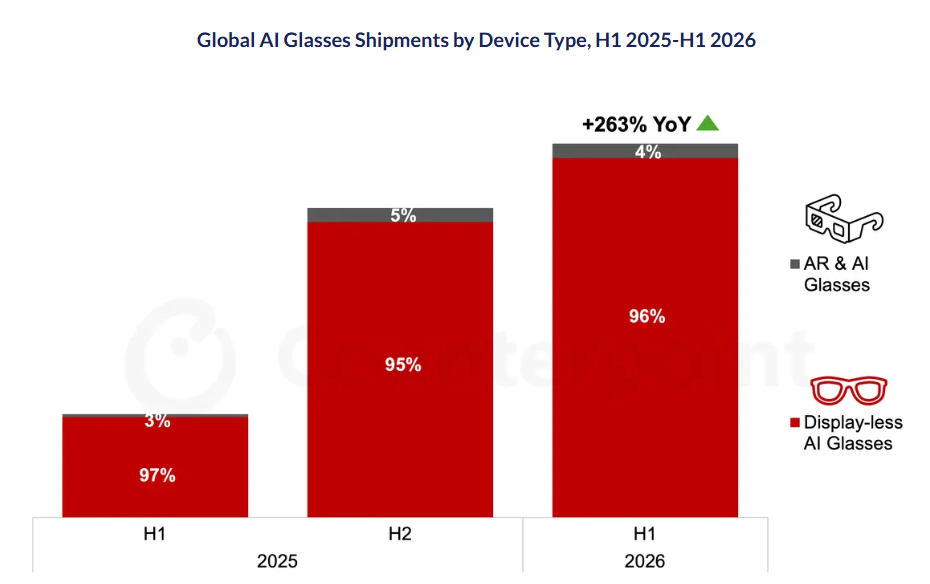
图源:Counterpoint Research
不过,苹果真正押注的,显然不只是硬件本身。
二、巨头拼生态,创业公司抢速度
苹果首款AI眼镜的核心竞争力,很可能来自其庞大的软件生态。据彭博社报道,苹果正在推动Siri与iPhone应用深度整合。未来,用户通过眼镜发出语音指令,便能直接调用手机上的应用,完成餐厅预订、打车、购物等操作。这种软硬件的深度协同能力,是苹果打入AI眼镜市场的差异化优势,是其作为手机厂商的天然壁垒。
不过,苹果虽有生态壁垒,中国厂商也有自己的先发优势。过去两年,从雷鸟创新、Rokid到大朋等一批中国厂商陆续推出了各类不同技术形态的AI眼镜,部分企业更是进入海外市场,通过跨境电商、本地渠道和产品迭代,不断强化品牌认知,扩张市场份额。
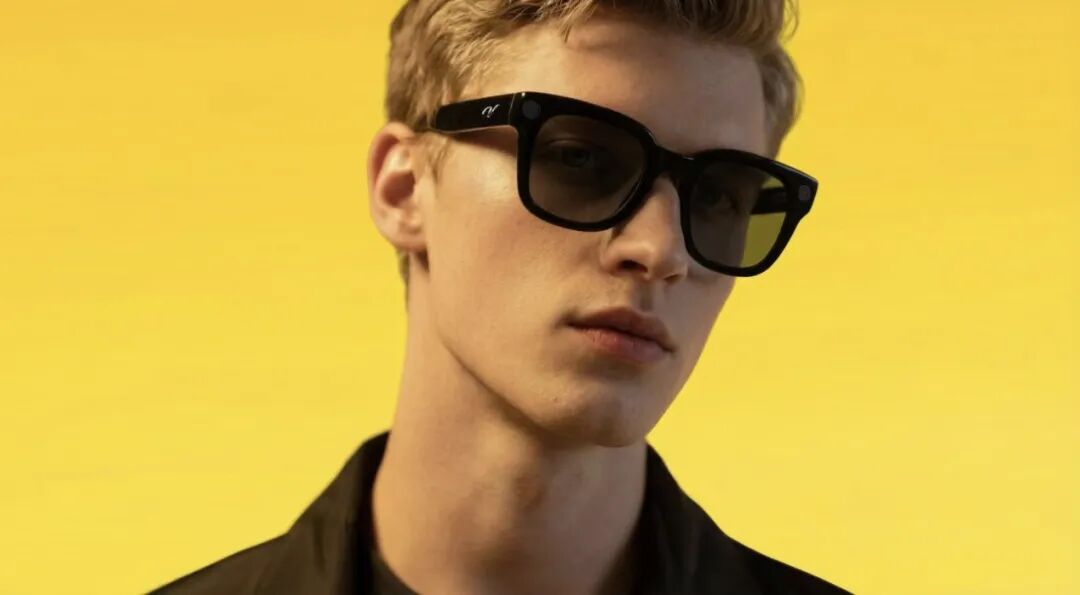
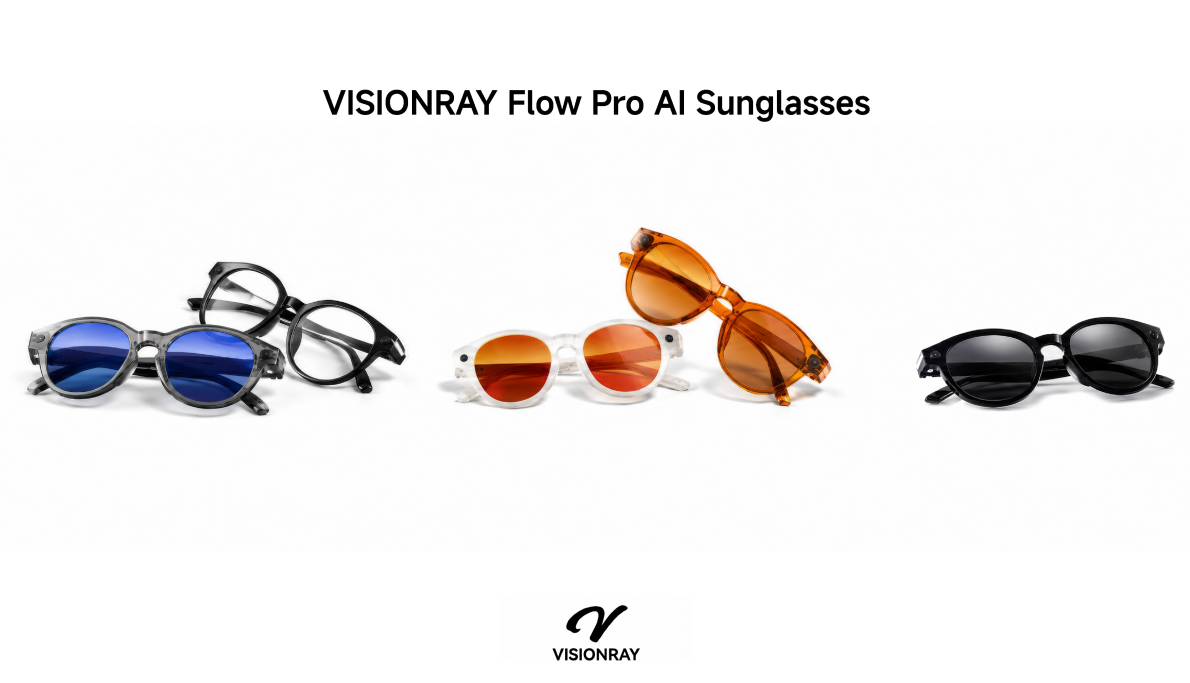
以大朋为例,这家在VR领域摸爬滚打十余年的空间计算企业从2024年开始布局,将产品线延伸至更轻量化的智能穿戴设备。与苹果AI眼镜的产品思路相近,大朋选择从摄像头、音频和AI交互入手,将这些功能整合进传统眼镜,尤其是太阳镜的外观形态中。
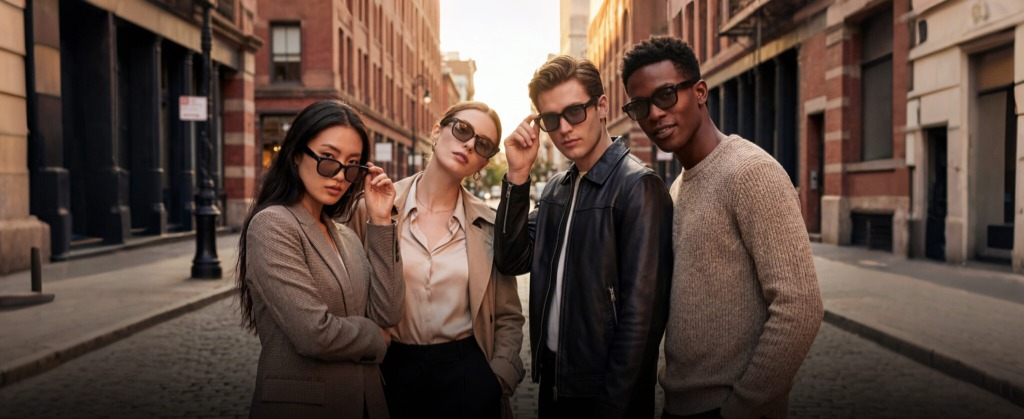
围绕不同消费需求,大朋先后推出G1到G7、VisionRay Flow等多个系列,提供不同镜框造型、影像配置及镜片选择。例如,G1、G3等产品主要满足基础的第一视角拍摄、音频及AI交互需求;G7则进一步升级影像能力,配备2000万像素摄像头,且重量控制在约35g;同时VisionRay Flow还推出Pilot、Crystal等不同外观版本,以适应日常、旅行和户外等场景。
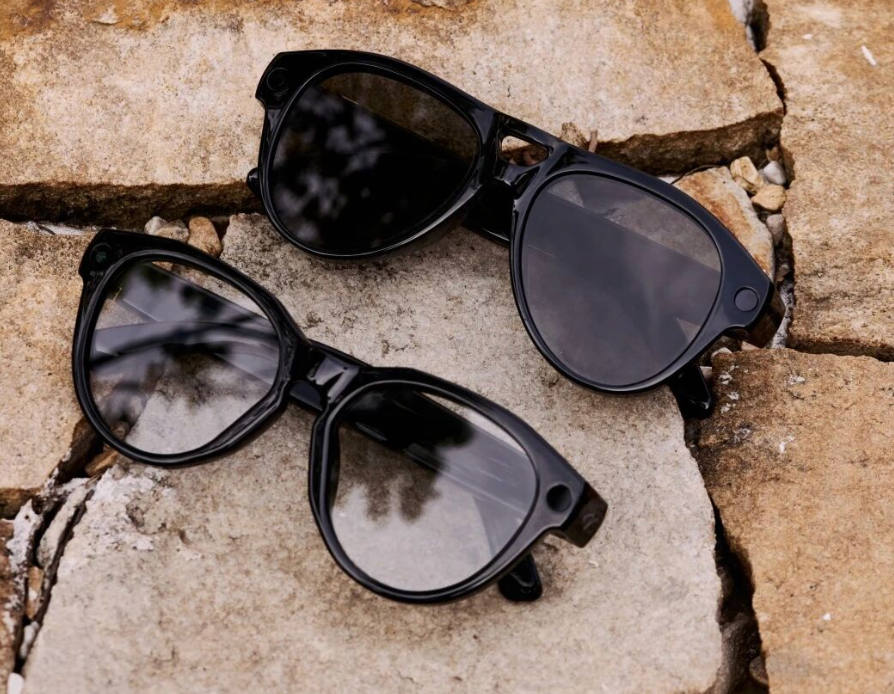
而在AI能力方面,面向海外市场,大朋AI太阳镜更是接入了ChatGPT、Google Gemini等主流大模型,支持AI语音交互及80+种语言实时翻译等功能。目前,其还在探索多模态感知与主动式AI能力的结合,希望让AI眼镜从被动响应语音指令,逐步走向理解用户所处的环境,并提供更主动的智能服务。
相比押注单一旗舰产品,这种多SKU布局的价值,在于能够更快地将不同产品方案推向市场,检验消费者对外观、功能和价格的真实接受程度,并为后续产品调整提供依据
这套策略也在海外市场取得了成效。据Amazon Smart Glasses历史品类榜单显示,大朋AI太阳镜单品曾进入美国站、日本站智能眼镜细分品类畅销榜前5名,按品牌统计更是跻身Top3。除了美国、日本市场,去年12月大朋还披露,旗下首批量产AI眼镜发货后迅速售罄,来自东南亚、欧洲、中东等地区的累计批量订单需求达到数万台级别。
从推出产品到进入海外渠道,再到各类本土化AI功能,大朋已经在实际销售中获得了验证产品、调整策略的机会。而在新品迭代周期不断缩短的AI眼镜市场,这些来自真实用户和渠道的反馈,本身就是先发优势的一部分。
这种推进速度,也与大朋此前在VR业务中的多年积累有关。经过十余年发展,大朋已经形成覆盖近40个国家和地区的销售网络,并积累了硬件研发、供应链协同、量产交付和海外客户服务经验。进入AI眼镜市场后,这些能力能够直接用于新产品开发、制造及渠道拓展,减少从产品研发到海外销售之间的摸索成本。
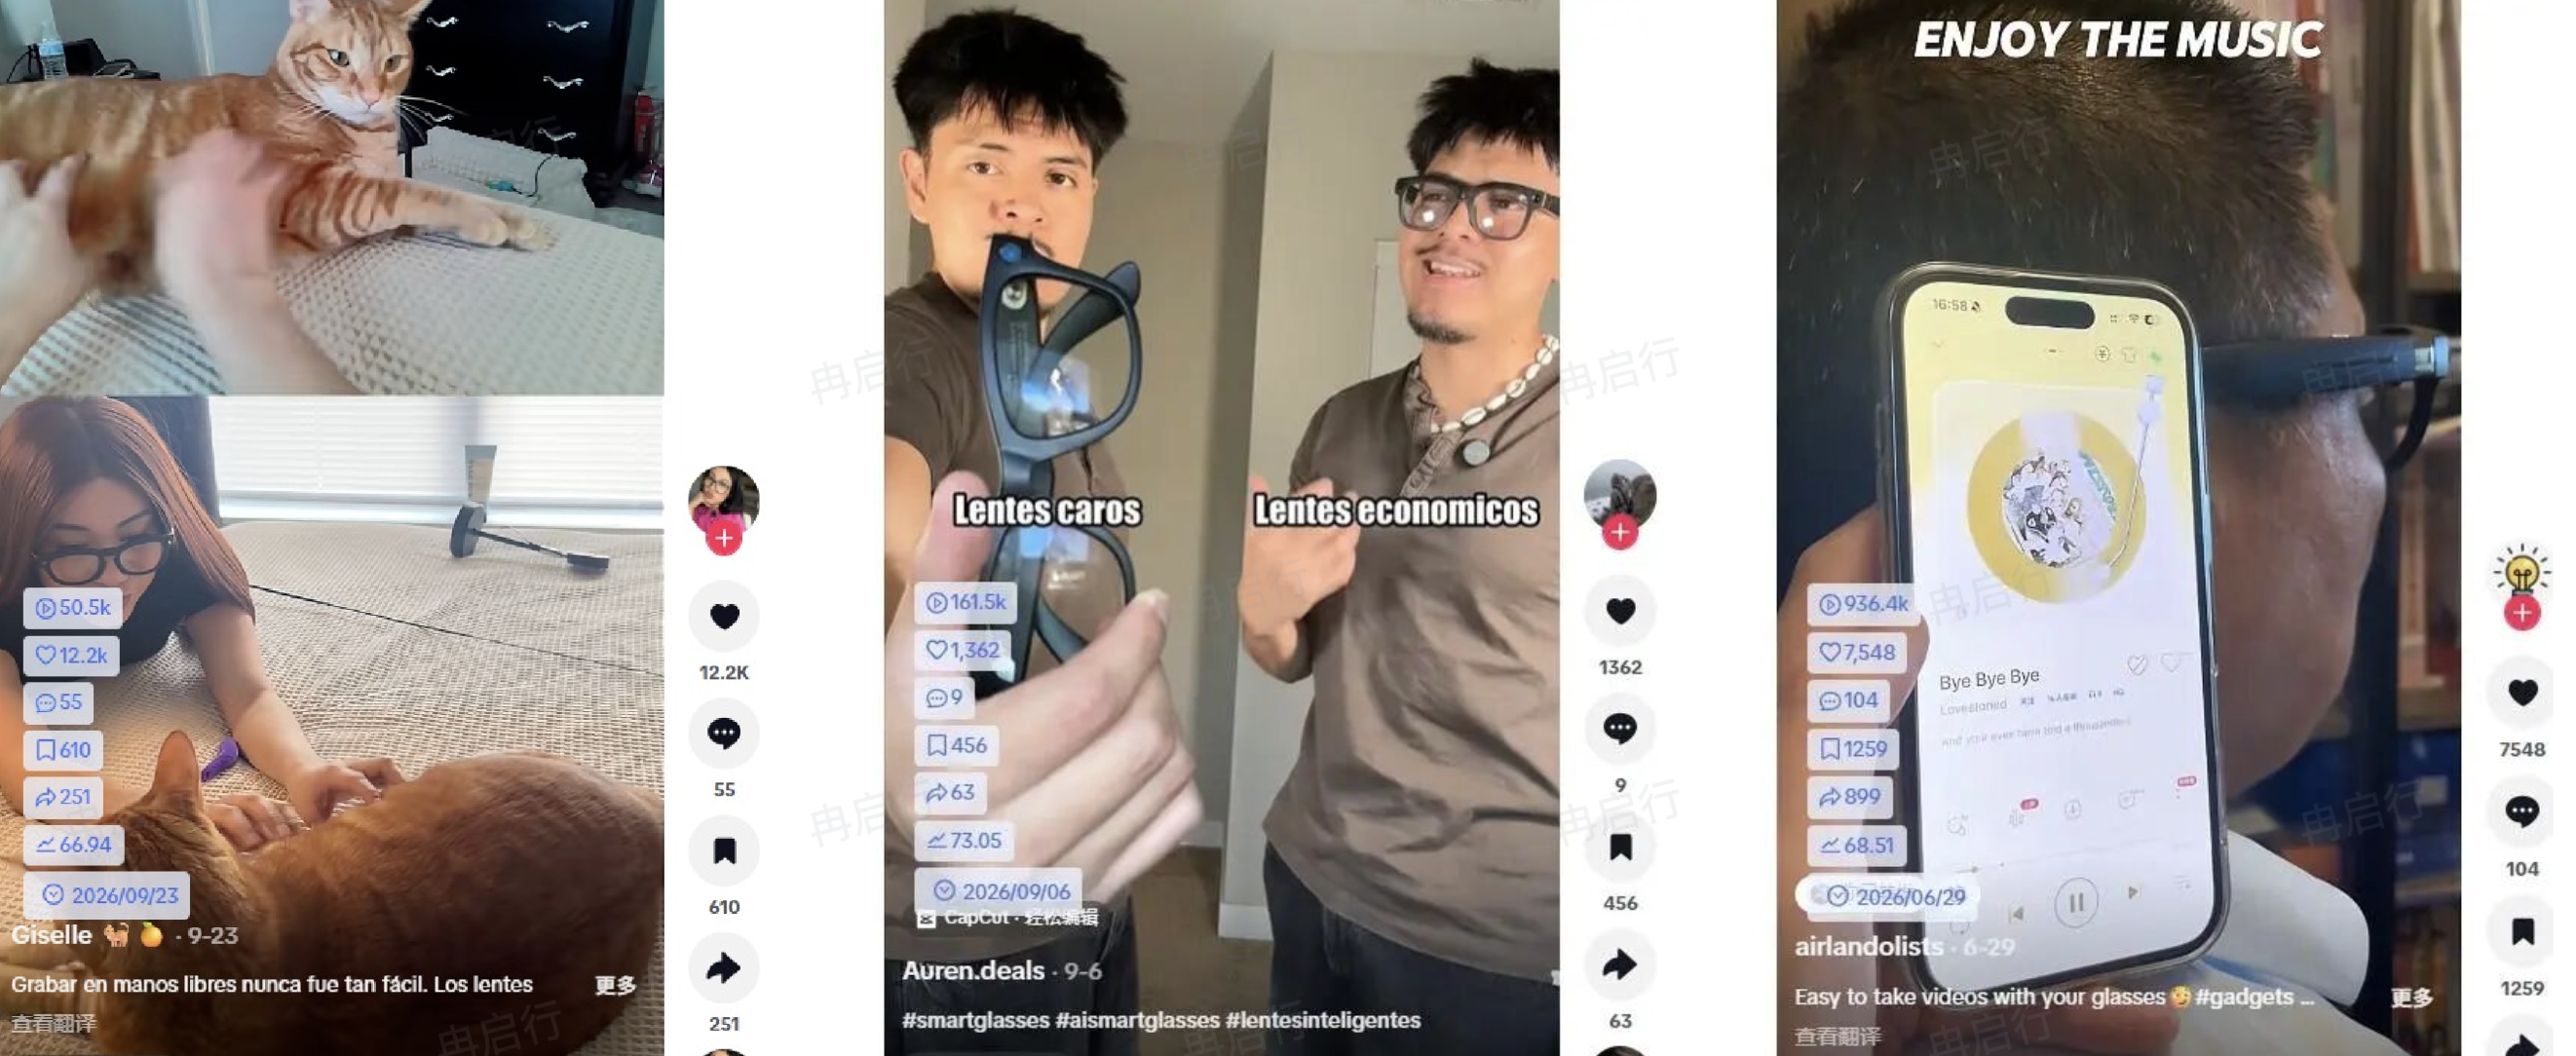
海外用户分享大朋AI太阳镜使用体验
相比之下,苹果虽然拥有成熟的软硬件生态,但首款AI眼镜预计要到2027年才会亮相。在此之前,大朋等中国厂商已经率先进入市场,通过实际销售验证产品需求,并在持续迭代中调整产品方向。
这也是中国AI眼镜厂商抢先入场的重要意义:不仅是比苹果更早推出产品,更是在巨头正式参与竞争之前,争取更多产品试错、市场验证和用户积累的机会。
三、从「空间显示」到「空间智能」,苹果、大朋们持续探索空间计算的边界
AI的发展,正在为空间计算带来新的可能性。
过去,空间计算设备的技术竞争主要围绕显示效果、空间定位、动作追踪与交互体验展开。而随着多模态AI的快速发展,设备在感知外部环境的基础上,还可以进一步理解用户意图、识别场景信息,并提供相应的智能服务。
这也让空间计算有机会摆脱对传统头显形态的依赖,进入更加广泛的消费与产业场景。苹果的产品布局已经呈现出这种变化。Vision Pro仍在探索高性能空间显示与沉浸式交互,而即将推出的AI眼镜则尝试借助Apple智能,将视觉感知、语音交互等能力融入日常穿戴设备。两条路线并不矛盾,而是苹果针对不同使用场景,对空间计算产品形态进行的探索。
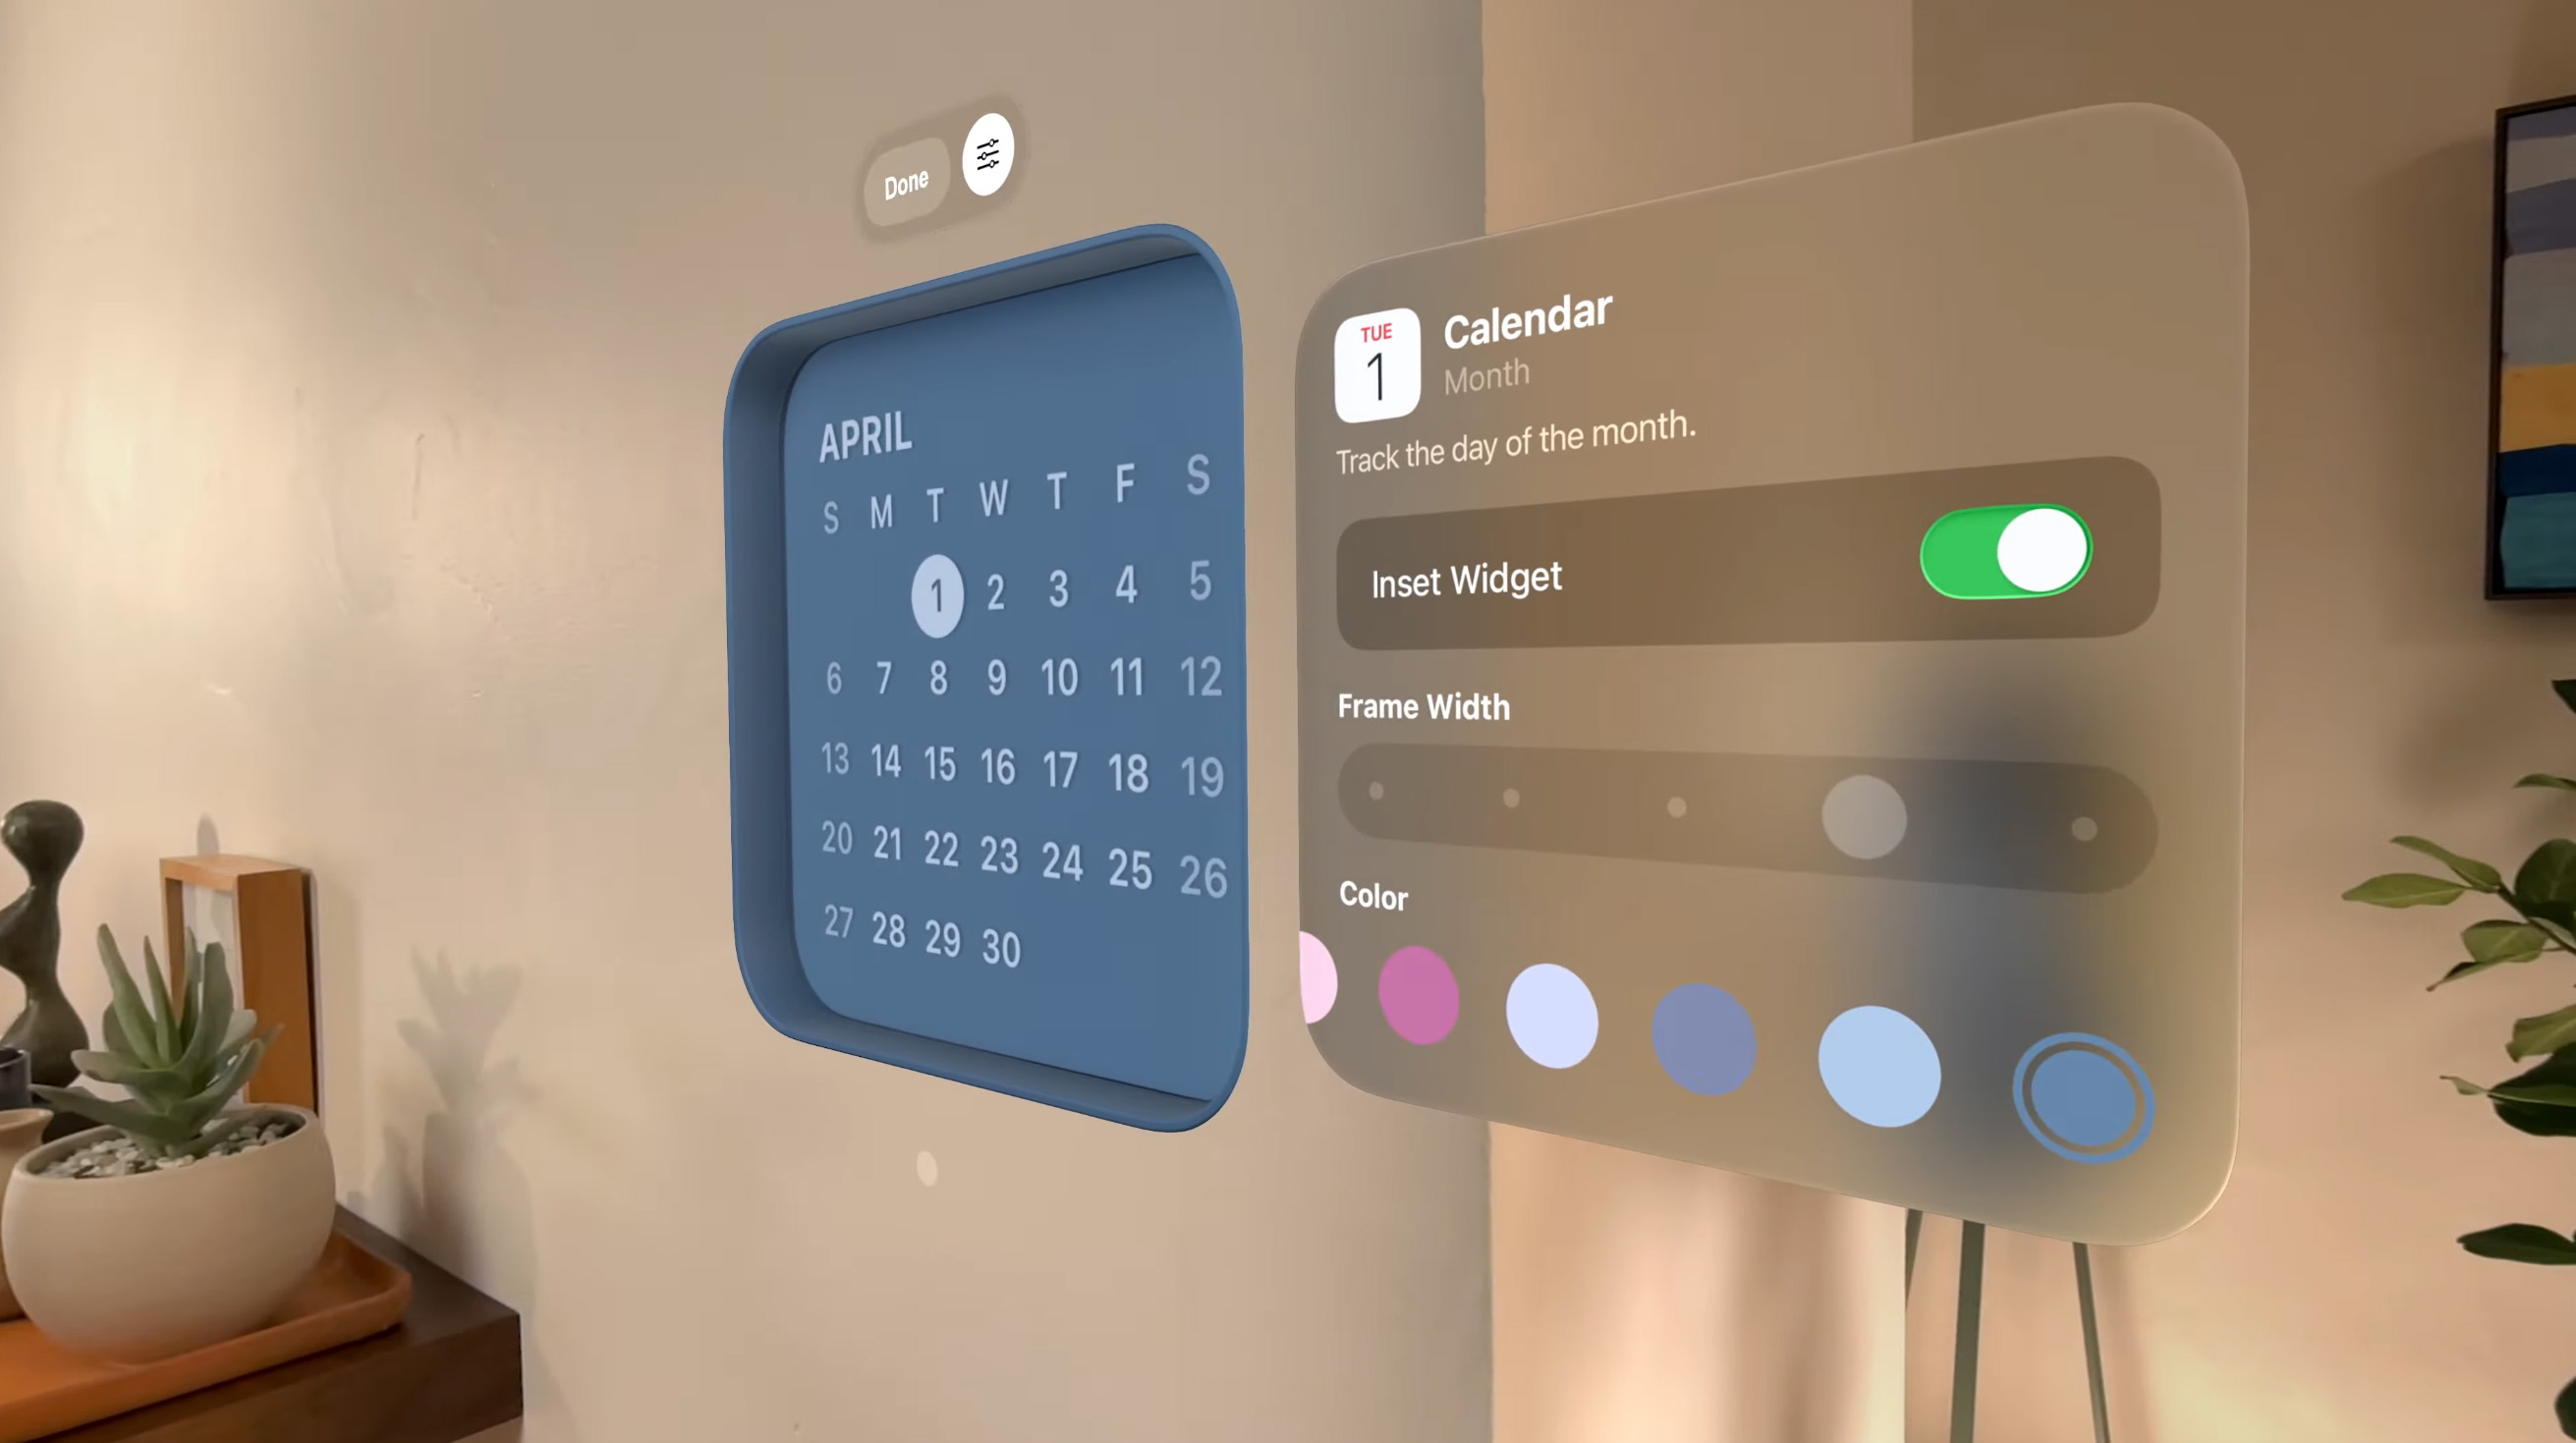
类似的趋势变化,其实也早已体现在“抢跑”了的大朋身上。近年来,大朋的产品布局已不再局限于传统VR头显,而是向高性能空间显示和空间交互技术的应用两个方向延伸,持续探索空间计算在不同场景下的落地。
一方面,大朋今年推出了轻量化PCMR产品Project TITAN,通过Micro-OLED微显示、彩色VST透视与外接计算单元的架构,在实现8K级显示体验的同时,将头显重量控制在约110g,进一步探索高性能空间显示与轻量化佩戴之间的平衡。
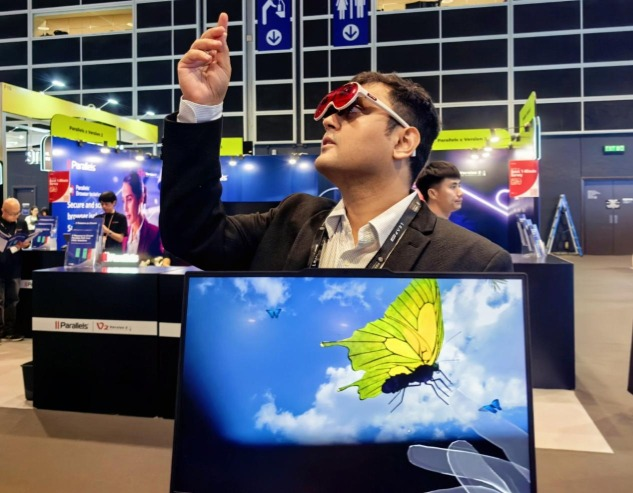
另一方面,大朋还将VR业务积累的空间定位、动作追踪和低延迟交互能力应用于具身智能领域。其今年推出的RoboPilot方案通过6DoF空间定位及动作追踪,实现机器人遥操作与训练数据采集,让原本服务VR交互的技术进入机器人训练场景,并先后与宇树、节卡、越疆、傲意、智元等知名具身智能公司达成合作。
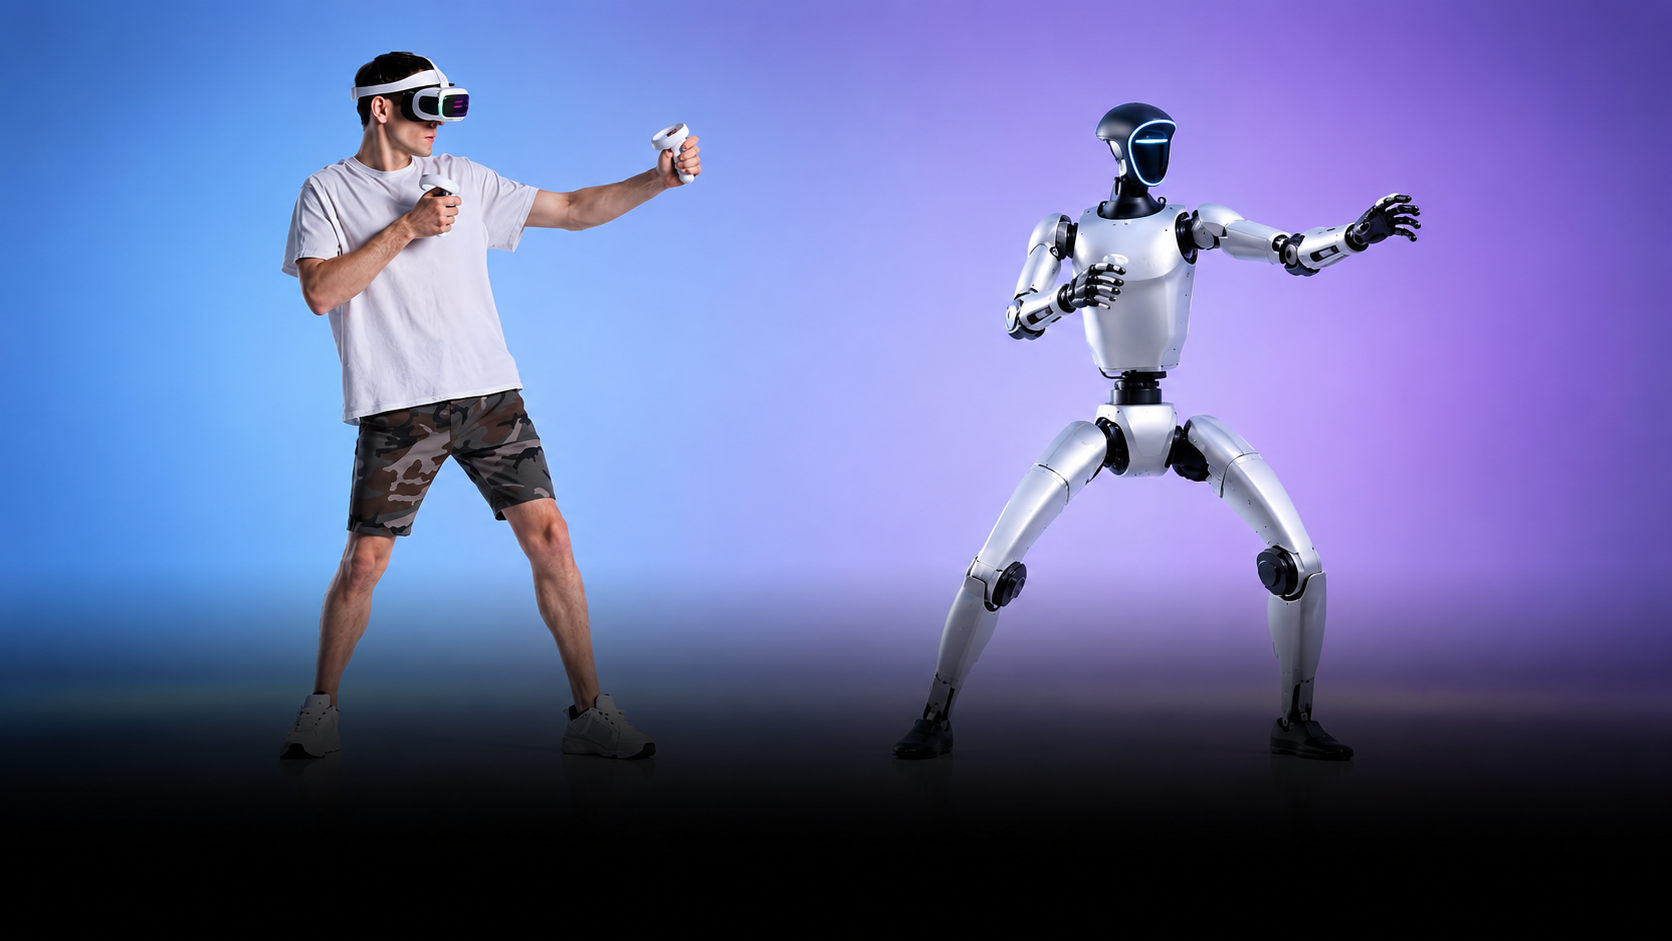
从AI太阳镜到轻量化PCMR,再到机器人遥操作,大朋的产品布局虽然横跨不同市场,但背后都与其过去在XR领域积累的技术能力有关。不同的是,这些能力不再只用于改善VR头显的使用体验,而是逐渐进入日常穿戴、专业显示和机器人训练等新的应用场景。
某种程度上,苹果与大朋正在从不同方向探索空间计算产业的新机会。前者依托AI与软件生态,尝试将空间感知和智能交互带入大众消费市场;后者则通过显示、定位、追踪和交互技术的跨领域应用,寻找XR技术在更多产业场景中的商业价值。
从「空间显示」到「空间智能」,并不意味着高性能显示将被AI取代,而是随着AI与空间感知、交互技术进一步融合,空间计算的应用场景正在从传统头显向更多终端和行业延伸。
四、写在最后
某种程度上来看,眼下火热的AI拍摄眼镜,或许只是这些空间计算企业端上来的一道“开胃菜”。
无显示AI眼镜已经初步验证了市场需求,也让更多消费者开始习惯将AI能力佩戴在身上。但对于苹果、大朋这样长期深耕空间计算的企业而言,现阶段的产品形态,显然还不足以展现其全部技术积累。
当AR光波导、摄像头、6DoF空间定位、SLAM与多模态AI进一步融合,智能眼镜才有机会从简单的信息记录与语音交互,走向对真实环境的持续感知、理解和空间交互。当然,这一天的到来仍需要时间。光学显示、整机功耗、重量、续航与成本之间,还有不少工程难题需要解决。
眼下的无显示AI眼镜,或许正在为更复杂的空间计算产品培养用户习惯、建立市场基础。而对于苹果、大朋等空间计算企业而言,真正能够充分施展技术积累的竞争阶段,可能还在后面。