

雷达财经出品 文|周慧 编|孟帅
9月22日,超格教育创始人孔超发布《致粉笔公考及超格公考全体学员的致歉信》,就侵权行为向粉笔及超格全体学员致歉,并抛出一系列补偿措施。
对此,粉笔表示接受对方的道歉。但因超格获利数额巨大,粉笔要求其给出一个赔偿金额,这笔费用将被印成模考题,作为福利以1元包邮的形式卖给学员。
雷达财经梳理发现,粉笔与超格这场“口水战”的首轮交锋,始于9月16日前者发布的一篇题为《向优秀的同行致敬》的“小作文”。
从9月16日至9月22日,粉笔共发布了十余篇“小作文”,内容包括自述对超格产品进行“像素级模仿”、点出自家产品被大量企业及个人使用,以及论证公考行业是否赚钱等。
9月24日,粉笔再放《王炸》“小作文”称,“特别感谢超格,让我们反省。我们不管怎么去人家抄袭,人家课价格便宜,有流量,就有粉丝。我们还是得实实在在把价格打下来,才能获得大家认同。”
而连日的多篇“小作文”,不仅令粉笔收获了巨大的流量,还带动了公司股价的阶段性回暖。9月17日、21日、22日、24日,粉笔股价分别上涨10.53%、8.62%、4.76%、4.69%。
不过,粉笔仍面临着较大的业绩压力。2026年上半年,粉笔实现营收12.48亿元,同比下降16.33%;录得归母净利润亏损1.84亿元,同比由盈转亏。
因侵权“互撕”后,超格向粉笔“低头”
近期,粉笔与超格的公开“互撕”成了公考圈的热门话题。9月22日,超格教育创始人孔超发布《致粉笔公考及超格公考全体学员的致歉信》。
信中,孔超承认了对粉笔的侵权行为——“2026年初,超格公考为丰富授课风格、提供多元课程选择,在‘精讲桶’基础上新增‘实战桶’课程。实战老师基于以往授课经验,为延续一贯授课内容,故在讲义中选用了部分粉笔模拟题,此举确属侵权。”
对于公司存在的管理失责问题,孔超称“深感愧疚”,并向粉笔诚恳致歉。同时,其表示目前已启动全面整改,今后将严格规范讲义研发,杜绝类似情况再次发生。
而针对“实战桶”相关产品问题,孔超则给出了包括全网下架并停售相关产品、退还“实战酷酷刷”讲义服务费、减免“680全家桶”相关讲义服务费等补偿方案。
随后,粉笔回应称,接受超格的道歉。但由于其“长期大量地使用了粉笔题目当成课程图书销售盈利,数额巨大”,因此希望超格给出一个赔偿的金额便不再为难。
同时,粉笔表示,“不管他们赔偿多少,粉笔都将把这笔赔偿金印成模考题,1元包邮销售,卖完为止,当给大家福利。”
雷达财经注意到,粉笔还在信中对四海教育在PPT上打出鸣谢粉笔字样,明确说明正确率来自粉笔APP的行为表示认可。
粉笔进一步表示,其它机构大量用其题目做讲义甚至图书的,若像四海一样表达一个感谢,以后使用时候注明出处,便也不再追究。
但粉笔强调,“超格必须道歉,不为别的,只因他们用了粉笔教研反过来说粉笔没有教研。”
在文章末尾,粉笔还呼吁全行业树立正确价值观,引导良好的行业风气,多在教学教研、产品服务上竞争,拒绝饭圈文化,全心全意服务用户。
天眼查信息显示,超格教育关联企业北京超格亨信教育科技有限公司成立于2017年,孔超为其实际控制人,持有公司51%的股份。
而粉笔公考关联企业北京粉笔蓝天科技有限公司则成立于2015年,并于2023年在港交所主板挂牌上市。
粉笔连番“炮轰”,7天发十多篇“小作文”
雷达财经梳理发现,此番超格与粉笔的“口舌交锋”,最早可追溯至9月16日。当日,粉笔发布了一篇题为《向优秀的同行致敬》的“小作文”。
粉笔在文中表示,为全面改掉过去几年“对内组织官僚化、臃肿低效,对外对用户需求把握不准确不及时,反应迟钝”的问题,公司准备全面向同行学习。
其中,对标超格教育推出的“国庆7天刷题课程”,粉笔将上线同类产品,但价格更低、试题更新;对标同行680元左右的全家桶系列,粉笔则推出售价低至299元的类似产品。
次日,粉笔发布《致谢》推文,称其售价1380元(原价1680元,优惠300元)、像素级模仿超格国庆七天课程(售价2180元)的产品获得了意外收获,一天便卖了1200多份。
除感谢“同行开创性的产品”外,粉笔还点出超格称该产品不赚钱是在“哭穷”,并表示“如果卖1980,一个班利润可以到20万。超格卖了3000多人,20个班,也就是300万左右利润。”
9月17日晚间,粉笔又发布题为《谁是公考界培训界的良心》的“小作文”,通过拆解超格680课的利润论证公考培训行业实际上是赚钱的,并称近期频发拉踩“小作文”的原因是“这几年舆论上一直被欺负,憋坏了”。
粉笔还表示,“加上自己经营不善、管理不力,亏损严重,看到同行赚钱挖老师又急又气,只好搞各种低价产品来发泄怨气。”
9月18日,据湖北经视报道,超格教育客服表示,其7天7晚线下实战刷题班标价2180元,使用代金券后最低1980元,不会因为竞争对手价格更低而跟随降价,并称不便评价其他机构产品。
同日,粉笔又发布《致歉》“小作文”,自称以为蹭了个热点,课会很好卖。结果吵了一通,课不仅没怎么卖,还有不少退课的,并被吐槽“素质太低了”。
文中,粉笔表示接下来将做点实事,推出包括“12.8系列的课+讲义”、169成本价的“真题+模拟题100套”等低价产品。
原以为这场“自曝式商战”会就此告一段落,但9月19日,粉笔连发《声明》《回应》两篇“小作文”,又将这场“战火”推向了新的高潮。
在上述“小作文”中,粉笔称注意到许多企业和个人正式的课都在用粉笔题库解析、模拟题、讲义,个人做一点产品赚取生活费的可以向公司申请授权,但对于超格这类已经实现规模化盈利的企业,其将持续在舆论法律层面进行追究。
此后,粉笔又陆续发布了《到底是谁受了委屈?》《说明》《超格抄袭粉笔的证据》《商业竞争与文明——从粉笔与超格商业竞争说起》等多篇“小作文”。
雷达财经统计发现,算上《粉笔对超格道歉的回应》,粉笔在短短一周内已发布了十多篇“小作文”。
9月24日,在超格方道歉后,粉笔再放《王炸》“小作文”称,“最近我们注意到,超格抄袭粉笔之后,他们的课销量不仅没有下降,反而上升了。”
粉笔表示,“这里特别感谢超格,让我们反省。我们不管怎么去人家抄袭,人家课价格便宜,有流量,就有粉丝。我们还是得实实在在把价格打下来,才能获得大家认同。”
而这一连串的“小作文”不仅令粉笔收获了泼天的流量,还带动了公司股价的阶段性回暖。
9月17日、21日、22日,粉笔股价分别上涨10.53%、8.62%、4.76%。
9月23日,粉笔股价有所回落,较前一交易日下跌3.03%。不过,24日,其股价再度回升4.69%。
粉笔辞退“素质低”CEO,“新帅”业绩压力犹存
近期密集发布“小作文”的举动背后,是粉笔当下面临的业绩压力。
在《谁是公考培训界的良心》一文中,粉笔也直言,“粉笔就如一个破落户,祖上也阔过,现在架子端不起了,只好沿街乞讨,求求各位哥哥姐姐弟弟妹妹大叔大爷赏点吧,便宜卖了。”
时间线拨回2023年,彼时,连续经历了3年亏损困境的粉笔终于扭转了此前业绩下滑的态势:全年实现营收30.21亿元,同比增长7.5%;录得归母净利润1.89亿元,同比暴增109.03%。
但好景不长,两年后的2025年,粉笔的经营状况再度出现恶化:公司全年营收同比下降4.06%至26.77亿元;录得归母净利润1.98亿元,同比减少17.3%。
步入2026年,粉笔更是出现了上市以来的首次半年度亏损。期内,粉笔实现营收约12.48亿元,同比下降16.33%;归母净利润由盈转亏,录得1.84亿元的亏损。
粉笔财报显示,公司营收主要由培训服务、图书销售及其他两大分部构成。
其中,培训服务业务上半年为粉笔贡献收入10.69亿元,相较去年同期的12.95亿元下降17.48%;而来自图书销售及其他分部的收入则为1.8亿元,同比下降8.8%。
就毛利指标而言,上半年,粉笔的培训服务业务实现毛利4.69亿元,同比锐减36.9%,毛利率从2025年上半年的57.3%下滑至43.8%。
而图书销售及其他分部则实现毛利0.54亿元,同比减少15.13%,毛利率从去年同期的32.1%下滑至29.9%。
两大业务的双双萎缩,导致粉笔的盈利能力大幅减弱。同花顺iFinD数据显示,2026年上半年,粉笔整体销售毛利率约41.83%,较去年同期下降12.18个百分点。
面对业绩压力,粉笔试图通过AI构筑新的增长曲线。不过,今年上半年,AI刷题系统班创收仅4220万元,营收占比不足4%。
与此同时,因发展AI所导致的研发投入增长,却进一步挤压了粉笔的利润空间。财报显示,由于和AI相关课程发展的资源投入增加等原因,粉笔的研发开支从去年同期的1.08亿元增长22.8%至今年上半年的1.32亿元。
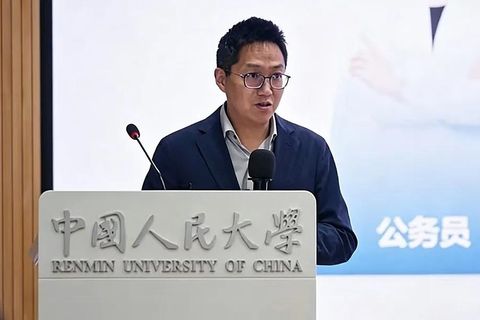
业绩压力之外,粉笔管理层也发生巨变。因6月在人大演讲中怒骂台下学生“除了混进体制内,考个公务员混吃等死外,没什么本事”引发的巨大舆论争议,粉笔创始人张小龙以需处理个人事务为由,于7月8日辞任公司执行董事、首席执行官、董事会主席等职。
张小龙退场后,粉笔后续的航程交由老将盛海燕掌舵。有趣的是,也正是从此时起,粉笔爱上了发“小作文”。
8月6日,粉笔公考教育官方微博发布《致粉笔学员的一封信》,以“自曝家丑”的方式,和盘托出了公司在产品定价、营销策略、成本控制等方面的决策失误,相关话题一度冲上微博热搜。
而在9月19日发布的“小作文”中,粉笔更是直言“粉笔对老师素质是有要求的,就是前CEO素质低也被公司辞退了”。
对于粉笔的后续发展,雷达财经将持续关注。